Bis zu 540 € Zulage im Jahr – für die Zukunft Ihrer Familie.
Mehr als nur sparen – ein starkes Fundament für Ihre Familie. Mit dem neuen Altersvorsorgedepot legen Sie heute den Grundstein für die Träume von morgen. Und der Staat legt jedes Jahr etwas dazu.
- 100 % kostenlos & unverbindlich
- Persönlich per Video oder Telefon
 Symbolbild · KI-generiert
Finden Sie Ihren Vorteil
Die Förderung ist für fast alle Berufstätigen gedacht – am stärksten profitieren diese vier Gruppen.
 Symbolbild · KI-generiert
Schon ab 10 € im Monat legen Sie den Grundstein.
Jeder Euro, den Sie heute anlegen, hat Jahrzehnte Zeit zu wachsen – und die Zulagen wachsen mit. So wird aus vielen kleinen Schritten ein großes Ziel für Ihre Familie.
Jetzt beraten lassen!Warum ein Altersvorsorge-Depotbesonders für Familien sinnvoll ist

Langfristig
mehr erreichen
Mit einem breit gestreuten Depot können Sie von den Chancen der weltweiten Märkte profitieren – und so für Ihre Kinder und sich selbst langfristig Vermögen aufbauen.

Flexibel
bleiben
Sie bestimmen, wie viel Sie einzahlen, und können jederzeit auf aktuelle Lebenssituationen reagieren – z. B. bei der Familienplanung oder größeren Anschaffungen.

Steuervorteile
nutzen
Während der Ansparphase profitieren Sie von der steuerlichen Förderung. Auf Erträge fallen während der Ansparphase keine Steuern an – so wirkt der Steuerstundungseffekt.

Förderungen
nutzen
Bis zu 540 € Grundzulage pro Jahr, bis zu 300 € Kinderzulage pro Jahr je kindergeldberechtigtem Kind und einmalig 200 € Berufsstarterbonus für unter 25‑Jährige.
So viel Förderung steht Ihnen zu
Drei Angaben genügen. Sie sehen sofort Ihre Zulagen – und was daraus bis zur Rente werden kann.
So viel legt der Staat dazu
Zulagen pro Jahr – Zeile antippen, um den Beitrag im Rechner zu übernehmen.
| Ihr Beitrag | Zulage | mit 1 Kind |
|---|---|---|
| 10 € / Monat | 60 € | 180 € |
| 30 € / Monat | 180 € | 480 € |
| 50 € / Monat | 240 € | 540 € |
| 100 € / Monat | 390 € | 690 € |
| 150 € / Monat | 540 € | 840 € |
Je weiteres Kind bis zu 300 € mehr · unter 25 einmalig + 200 €
Vereinfachte Modellrechnung: Einzahlung jeweils zu Jahresbeginn, Zulagen jährlich gutgeschrieben, Kinderzulage für max. 18 Jahre je Kind, Startbonus einmalig unter 25. Steuervorteile (Sonderausgabenabzug) und Zulagen für Ehepartner sind nicht berücksichtigt. Keine Garantie, keine Anlageberatung.
In drei Schritten zu Ihrer Förderung
Förder-Check buchen
4 kurze Fragen, Wunschtermin wählen – fertig. Per Video oder Telefon.
20 Minuten Klarheit
Ihre persönliche Förderberechnung, auf Wunsch mit Riester-Vergleich. Ehrliche Empfehlung, keine Verkaufsshow.
Entspannt starten
Sie entscheiden in Ruhe. Ab 1. Januar 2027 eröffnen wir Ihr Depot – ich begleite Sie bis zur Rente.
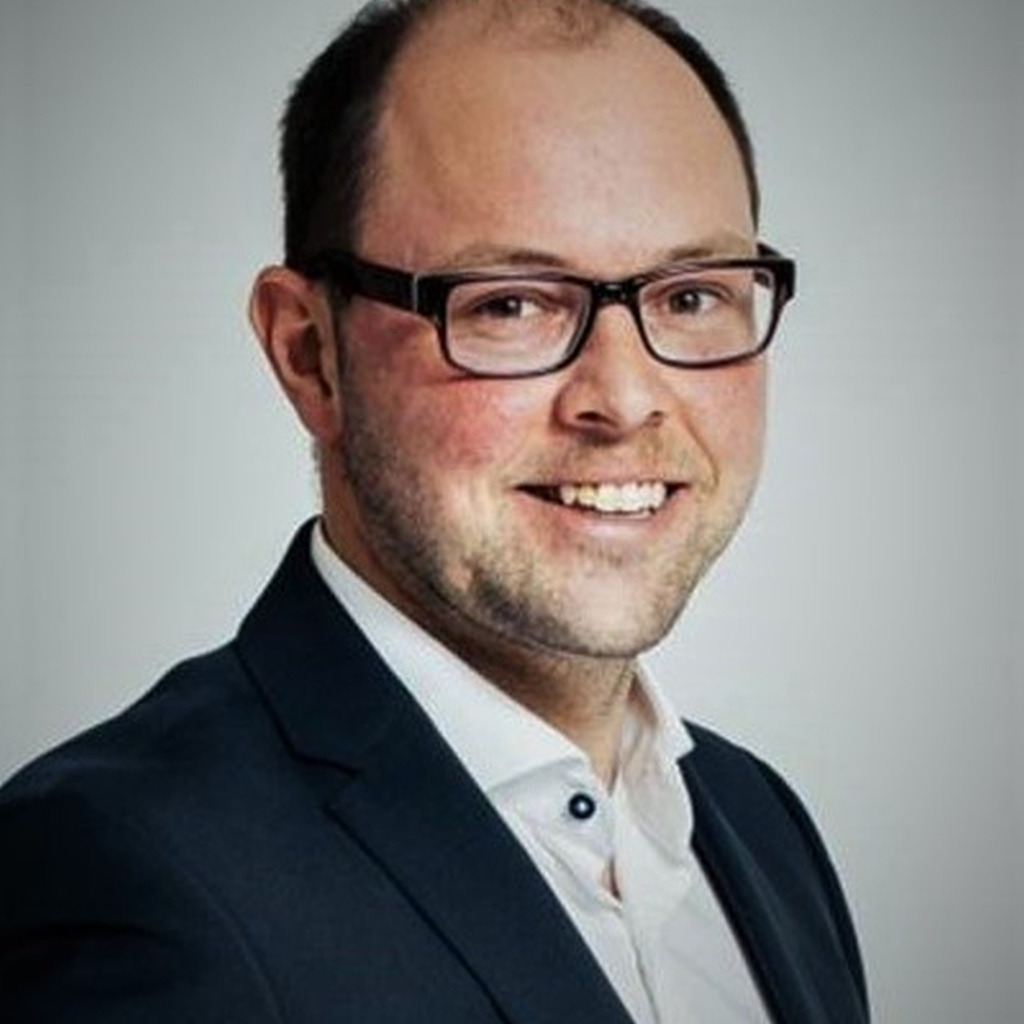
Andreas Morello-Krause
„Vorsorge ist keine Zahlenspielerei. Es geht darum, dass Sie später so leben können, wie Sie es sich heute wünschen.“
Als Allianz Generalvertretung in Köln und Fachagentur für Personenversicherung mit Schwerpunkt Altersvorsorge begleite ich Privat- und Firmenkunden persönlich – per Telefon, Video oder WhatsApp.
„Super Beratung. Fachlich Top!“
Felix W. · Google„Hervorragende Bearbeitung“
Ralf A. · GoogleAuszug aus öffentlichen Google-Bewertungen, wörtlich zitiert. Die Bewertungen werden von Google veröffentlicht; ich prüfe nicht, ob sie von Kundinnen und Kunden stammen, die meine Leistungen tatsächlich in Anspruch genommen haben.
In 60 Sekunden zu Ihrem Termin
Beantworten Sie vier kurze Fragen und wählen Sie direkt Ihren Wunschtermin. So kann ich mich optimal vorbereiten – und Sie sparen Zeit.
- Ihre persönliche Förderberechnung
- Auf Wunsch: Vergleich mit Ihrem Riester-Vertrag
- Per Video oder Telefon
- Kostenlos, unverbindlich, keine Vertragsbindung
Lieber direkt sprechen? 02236 4908666 oder WhatsApp
Gut zu wissen
Lohnt sich der Wechsel Ihres Riester-Vertrags?
Vier Fragen – Sie bekommen sofort eine erste Einschätzung. Ihr Vertrag bleibt in jedem Fall bestehen, solange Sie nichts unternehmen. Bitte kündigen Sie Ihren Riester-Vertrag nicht selbst – das kann Zulagen und Steuervorteile kosten.
Vereinfacht: „Riester bisher“ setzt voraus, dass Sie den vollen Mindesteigenbeitrag (4 % des Vorjahreseinkommens abzüglich Zulagen) zahlen – 175 € Grundzulage plus 300 € je Kind. Die neue Förderung gilt für Bestandsverträge nur nach einem unwiderruflichen Förderwechsel oder bei Übertragung ins Altersvorsorgedepot. Keine Rechts-, Steuer- oder Anlageberatung.
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist die neue staatlich geförderte private Altersvorsorge und löst die Riester-Rente für Neuverträge ab. Ihr Geld wird in Fonds oder ETFs angelegt, der Staat zahlt Zulagen dazu. Grundlage ist das Altersvorsorgereformgesetz, das Bundestag und Bundesrat im Frühjahr 2026 beschlossen haben. Start ist der 1. Januar 2027.
Wie hoch ist die Förderung?
Die Grundzulage beträgt 50 Cent je Euro auf die ersten 360 € Eigenbeitrag und 25 Cent je Euro auf weitere Beiträge bis 1.800 € im Jahr – also bis zu 540 €. Dazu kommen bis zu 300 € pro kindergeldberechtigtem Kind und einmalig 200 € Startbonus für unter 25-Jährige. Ehepartner ohne eigenen Anspruch können mittelbar gefördert werden.
Wie viel muss ich einzahlen?
Für die Förderung genügen mindestens 120 € im Jahr, also 10 € im Monat. Die volle Grundzulage erreichen Sie mit 1.800 € im Jahr, also 150 € im Monat.
Wer ist förderberechtigt?
Rentenversicherungspflichtige Arbeitnehmer, Auszubildende, Beamte, Eltern in Erziehungszeiten und pflegende Angehörige. Neu ab 2027: auch Selbstständige und Mitglieder berufsständischer Versorgungswerke. Wer bereits eine volle Altersrente bezieht, ist ausgeschlossen.
Wann komme ich an mein Geld?
Die Auszahlung beginnt – nach Ihrer Wahl – zwischen 65 und 70, bei früherem gesetzlichen Rentenbeginn auch früher. Bis zu 30 % können Sie sich zu Beginn auf einmal auszahlen lassen. Der Rest fließt als lebenslange Rente oder als Auszahlplan mindestens bis 85.
Wie wird das Depot besteuert?
Beiträge können Sie als Sonderausgaben geltend machen; das Finanzamt prüft automatisch, ob der Steuervorteil höher ist als die Zulage. In der Ansparphase fallen keine Steuern auf Erträge an. Die Auszahlungen im Alter werden nachgelagert besteuert.
Welche Risiken gibt es?
Fonds und ETFs schwanken im Wert, eine Rendite ist nicht garantiert – im ungünstigen Fall kann das Kapital unter den Einzahlungen liegen. Die Zulagen erhalten Sie unabhängig von der Wertentwicklung. Wer mehr Sicherheit möchte, kann einen Vertrag mit 80 % Garantie zum Rentenbeginn wählen. Bei förderschädlicher Verwendung müssen Zulagen und Steuervorteile in der Regel zurückgezahlt werden.
Kann ich den Anbieter wechseln?
Ja. Nach mindestens fünf Jahren Laufzeit ist der Wechsel beim bisherigen Anbieter kostenfrei, davor darf er höchstens 150 € berechnen. Der neue Anbieter darf einmalig höchstens 150 € Verwaltungsgebühr verlangen.
Kann ich schon jetzt abschließen?
Die Depots starten am 1. Januar 2027. Bis dahin können Sie sich im Förder-Check beraten lassen und vormerken – dann sind Sie zum Start sofort dabei und verschenken kein Förderjahr.
Jedes Jahr ohne Förderung ist verschenktes Geld.
Zulagen gibt es nur für die Jahre, in denen Sie einzahlen. Lassen Sie uns in 20 Minuten klären, wie viel für Sie drin ist.